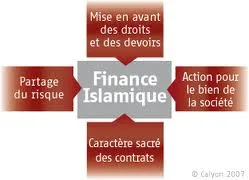
Acheter son logement, investir en Bourse, préparer sa retraite sans renoncer à ses principes : est-ce possible en France ? Oui, répond Baghdad Chijii, cofondateur du cabinet Abtal, un multi-family office qui accompagne des sportifs de haut niveau et des chefs d'entreprise dans la gestion de patrimoine conforme à l'éthique musulmane. Oumma l'a rencontré le 24 octobre 2026 à la Financia Business School, à Paris, lors de la conférence « Diriger avec ses valeurs, parcours éthique & finance islamique », organisée par les étudiants de la 8e promotion du Certificat de finance islamique. Voici, outil par outil, ce que recouvre sa liste et comment ces solutions s'inscrivent dans le droit français.
« Il y a quelques années de cela, il n'y avait pas vraiment énormément de solutions »
Baghdad Chijii part d'un constat. « Il y a quelques années de cela, il n'y avait pas vraiment énormément de solutions. Mais depuis, allez, dix ans, aujourd'hui, un Français musulman peut tout à fait financer l'acquisition de sa résidence principale, faire un investissement locatif, acquérir des locaux d'activité. »
Le cadre juridique est un peu plus ancien que ces offres. L'administration fiscale a décrit le traitement des principaux contrats de la finance islamique dans deux instructions, du 25 février 2009 et du 24 août 2010, reprises depuis 2012 dans le Bulletin officiel des finances publiques (BOFiP). Il a fallu ensuite plusieurs années pour que des acteurs construisent des produits accessibles aux particuliers.
Le logement et les locaux : acheter sans emprunter à intérêt
Pour financer un bien immobilier, le contrat le plus courant est la mourabaha. Le BOFiP la décrit ainsi : le client demande à un financeur d'acheter un bien, que le financeur lui revend aussitôt à un prix payable à tempérament, supérieur au prix d'achat. La différence se compose d'un revenu, qui rémunère le délai de paiement, et d'une commission. Le client connaît dès le départ le prix total qu'il paiera.
Ce n'est donc pas un financement gratuit. Le fisc français ne s'y trompe pas : selon le BOFiP, le revenu du financeur rémunère un différé de paiement et il est assimilé, sur le plan fiscal, à des intérêts. La différence, pour l'acheteur musulman, tient à la nature du contrat : une vente avec marge, et non un prêt d'argent rémunéré. Une seconde formule, l'ijara, est une location assortie d'une promesse de vente : le BOFiP la rapproche, selon le cas, du crédit-bail ou de la location avec option d'achat.
Oumma a consacré plusieurs émissions à ces montages, dont Financer son logement avec un crédit islamique ?, avec une notaire parisienne, et un passage en revue des contrats de financement immobilier. Comme pour tout achat, l'acte passe chez le notaire, et le contrat doit respecter le droit bancaire, fiscal et immobilier français.
Bourse, fonds, immobilier : toutes les classes d'actifs
L'investissement ne s'arrête pas au logement. Un Français musulman peut aussi, selon Baghdad Chijii, « investir dans toutes les classes d'actifs : dans de l'immobilier en France ou à l'étranger, sur les marchés financiers islamiques, en Bourse, dans certains fonds d'investissement ».
En Bourse, la conformité repose sur un tri. Les normes de l'AAOIFI, l'organisme de Bahreïn qui fixe les principaux standards du secteur, excluent les entreprises actives dans l'alcool, le tabac, le porc, les jeux d'argent, l'armement ou la banque conventionnelle. Elles écartent aussi les sociétés trop endettées : selon le guide de l'indice charia de la Bourse de Mascate, qui applique ces normes, les dettes portant intérêt doivent rester sous 30 % de la valeur boursière moyenne sur douze mois. Un fonds qui se déclare conforme doit, en France, rendre ces critères vérifiables : l'Autorité des marchés financiers (AMF) l'exige depuis sa position de juillet 2007 sur les fonds se réclamant de la loi islamique.
Le secteur dispose aussi de son équivalent des obligations, les sukuk, adossés à des actifs réels. Oumma racontait dès 2012 comment une PME française avait levé près de 500 000 euros en sukuk pour ouvrir un restaurant à Alfortville.
Les enveloppes fiscales : « Dans un contexte français, c'est important »
Baghdad Chijii insiste sur un point : ces placements peuvent loger dans des enveloppes qui « vont permettre d'avoir des avantages fiscaux ». « Dans un contexte français, c'est important », souligne-t-il. Trois enveloppes dominent, chacune avec ses règles, rappelées par Service-Public.fr :
- L'assurance-vie. Après huit ans, les gains retirés bénéficient chaque année d'un abattement de 4 600 euros pour une personne seule et de 9 200 euros pour un couple. Des contrats « charia compatible » existent en France depuis 2013, comme Oumma le rapportait lors du lancement des premiers contrats.
- Le plan d'épargne en actions (PEA). Plafonné à 150 000 euros de versements, il exonère les gains d'impôt sur le revenu après cinq ans, hors prélèvements sociaux. Il est réservé aux actions d'entreprises européennes : un fonds conforme doit respecter cette règle pour y entrer.
- Le plan d'épargne retraite (PER). Les versements sont déductibles du revenu imposable, dans une certaine limite, s'ils sont faits avant 70 ans. Depuis le 1er janvier 2026, les versements effectués après 70 ans ne sont plus déductibles.
Dans chaque cas, l'enveloppe n'est qu'un contenant. C'est le choix des supports à l'intérieur qui rend le placement conforme ou non.
Soutenir l'économie réelle
Dernier étage de la liste : « des investissements alternatifs qui vont directement soutenir nos entrepreneurs, et donc l'économie réelle ». En France, l'une des voies est le financement participatif. Depuis le 10 novembre 2023, seules les plateformes agréées par l'AMF comme prestataires de services de financement participatif (PSFP) peuvent proposer de prêter à une entreprise ou d'entrer à son capital. Selon l'AMF, 59 plateformes étaient agréées fin 2024, et elles ont collecté 1,46 milliard d'euros cette année-là, en baisse de 22 % sur un an.
Pour un investisseur musulman, la prise de participation au capital, qui partage profits et pertes, est la forme la plus proche des principes de la finance islamique. Le régime européen ne couvre pas les prêts sans intérêt, qui relèvent d'un autre statut français, celui d'intermédiaire en financement participatif. Ces placements restent risqués : l'AMF rappelle que le capital investi peut ne pas être remboursé, en tout ou partie, et que les titres peuvent être difficiles, voire impossibles, à revendre.
« Son aventure patrimoniale continue »
Pour un chef d'entreprise, Baghdad Chijii décrit une méthode en deux temps. D'abord un diagnostic, pour « comprendre à la fois sa situation personnelle et professionnelle, ses besoins, ses objectifs ». Ensuite, « on met en place une stratégie patrimoniale sur le long terme ».
L'objectif est de « construire un patrimoine en bon père de famille, à la fois efficient du point de vue de ses valeurs, efficient d'un point de vue fiscal et légal », capable de « générer une rente patrimoniale passive ». L'idée est de ne pas tout faire reposer sur l'entreprise : le patrimoine bâti à côté doit lui survivre. « Pour que si demain l'aventure entrepreneuriale s'arrête pour ce chef d'entreprise, son aventure patrimoniale continue », résume-t-il.
Avant de confier son épargne, la règle reste la même pour tous : vérifier que le conseiller est inscrit au registre de l'ORIAS, que la société de gestion est agréée par l'AMF, et lire la documentation de chaque support. Retrouvez l'intégralité du reportage et les autres intervenants dans notre article : Diriger avec ses valeurs : la finance islamique au service des chefs d'entreprise.