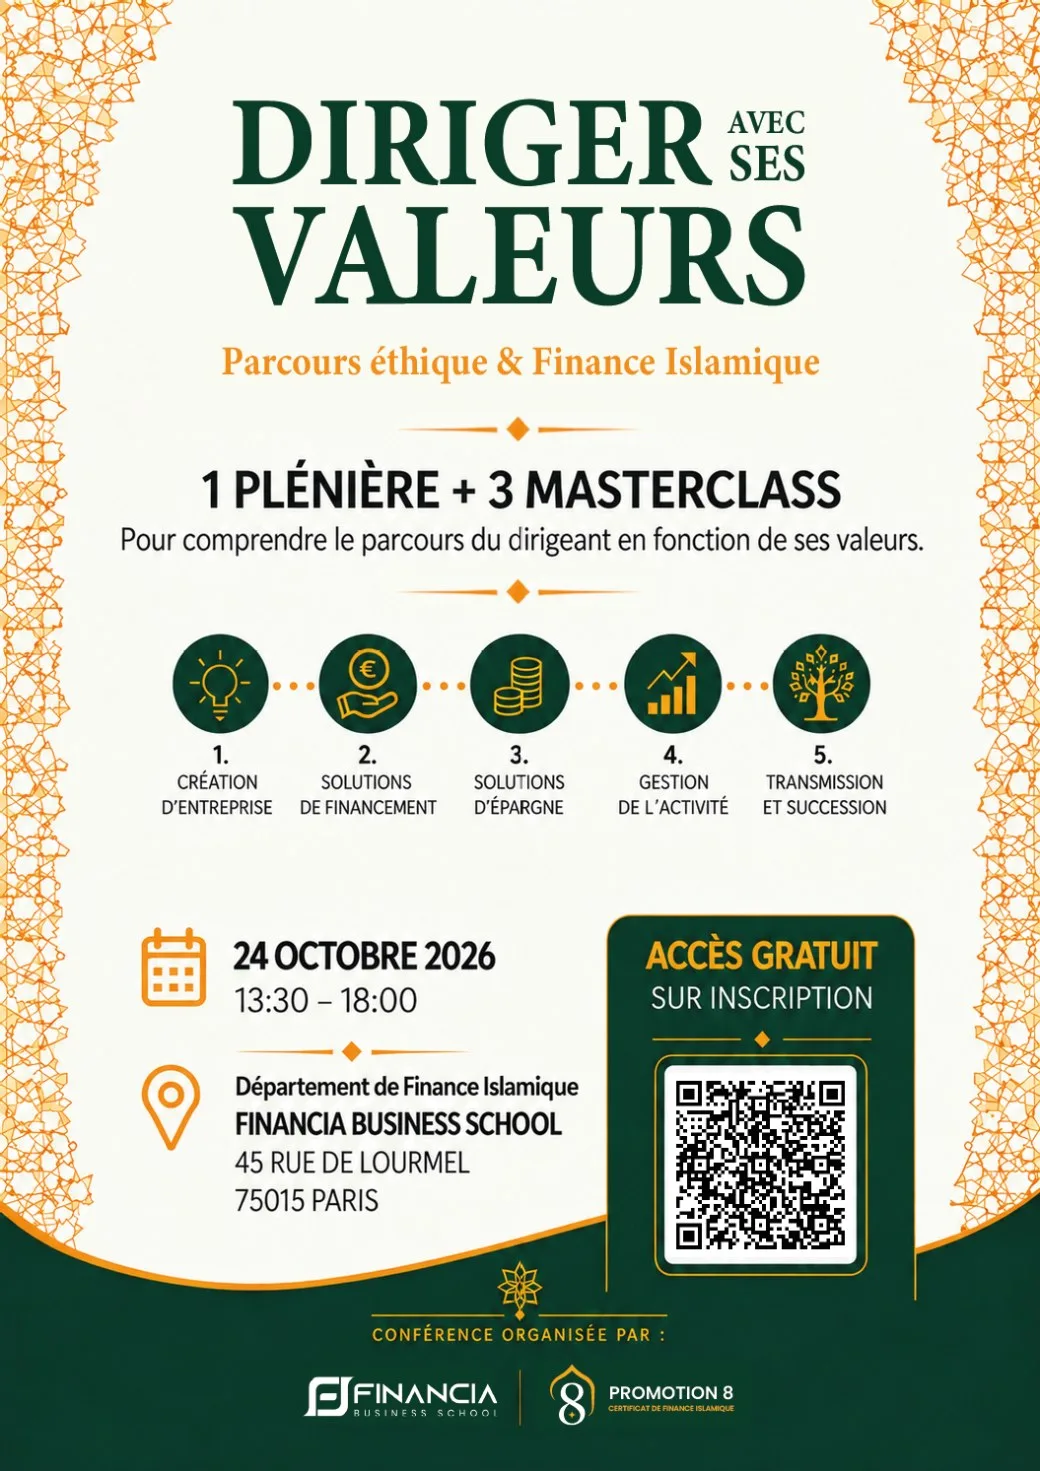
Créer son entreprise, la financer, faire fructifier son épargne, la gérer, puis la transmettre : tout cela, sans renoncer à ses convictions. C'était le fil de la conférence « Diriger avec ses valeurs, parcours éthique & finance islamique », organisée le samedi 24 octobre 2026 à la Financia Business School, rue de Lourmel, dans le 15e arrondissement de Paris. Une plénière et trois masterclass, montées par les étudiants de la 8e promotion du Certificat de finance islamique de l'école, et réservées aux dirigeants, artisans, commerçants, professions libérales et à leurs conseils : experts-comptables, avocats, notaires, banquiers.
La question de départ tient en une phrase, posée par les organisateurs : la finance islamique est souvent abordée sous l'angle de la gestion de patrimoine, « et nos dirigeants dans tout ça ? » Oumma a tendu le micro à huit intervenants. Leur réponse commune : les solutions existent en France, plus nombreuses qu'on ne le croit, mais elles restent mal connues, et le financement des PME est encore à construire.
« Un marché dans le marché »
Mohamed Mosbahi, conseiller en gestion de patrimoine, a fondé le cabinet Amana Patrimoine. L'idée a « mûri et éclos quasiment chez Financia », où il a suivi son Executive MBA. Pour lui, diriger avec ses valeurs, « c'est ce que doit faire finalement tout entrepreneur musulman ».
Il ne surestime pas le poids du secteur : la finance islamique est « un marché dans le marché », une « petite partie » de la finance conventionnelle. Mais un marché qui se développe et se déploie « depuis plus de quinze ans », et auquel les professionnels musulmans veulent « participer et contribuer ».
Anouar Hassoune, consultant en finance islamique depuis vingt-cinq ans après une carrière en agence de notation et en banque, en donne une définition. La finance, rappelle-t-il, est « un secteur d'activité parfaitement amoral. Ça ne veut pas dire qu'il est immoral : ça veut dire qu'il ne s'occupe pas de morale. » La finance islamique, elle, est « un compartiment de la finance éthique » : elle doit respecter des principes précis.
- pas d'intérêts ;
- pas de spéculation ;
- pas de secteurs d'activité illicites ;
- le partage des profits et des pertes avec ses parties prenantes.
Bref, « un compartiment de la finance qui tend à faire le bien ».
Ce qu'un dirigeant musulman peut déjà faire en France
Baghdad Chijii a cofondé le cabinet Abtal, un multi-family office qui accompagne des sportifs de haut niveau et des chefs d'entreprise dans la gestion de patrimoine conforme à l'éthique musulmane. Une éthique « avant tout universelle », à laquelle s'ajoutent des règles de conformité au droit musulman.
Il y a dix ans, constate-t-il, il n'existait pas « énormément de solutions ». Aujourd'hui, un Français musulman peut :
- financer l'achat de sa résidence principale, un investissement locatif ou ses locaux d'activité ;
- investir dans toutes les classes d'actifs : immobilier en France ou à l'étranger, marchés financiers islamiques, fonds d'investissement ;
- utiliser des enveloppes fiscales qui donnent droit à des avantages fiscaux, « dans un contexte français, c'est important » ;
- placer une partie de son épargne dans des investissements alternatifs qui soutiennent directement des entrepreneurs, « et donc l'économie réelle ».
Pour un chef d'entreprise, la méthode commence par un diagnostic de sa situation personnelle et professionnelle, de ses besoins et de ses objectifs, puis par une stratégie patrimoniale de long terme. Le but : construire un patrimoine « en bon père de famille », efficace au regard de ses valeurs comme du droit et de la fiscalité, et capable de produire une rente. Pour que, « si demain l'aventure entrepreneuriale s'arrête pour ce chef d'entreprise, son aventure patrimoniale continue ».
Transmettre selon ses valeurs, dans le respect du droit français
Salima Dahmani est notaire associée à Montmorency, dans le Val-d'Oise. Elle est venue « alerter » les chefs d'entreprise sur un point souvent négligé : anticiper, pour transmettre et pérenniser son entreprise. Contrats de mariage, donations, créations de société, successions, achats immobiliers : le notaire accompagne ses clients « tout au long de leur vie ».
Pour elle, la finance islamique est « le fil conducteur » de la vie de la communauté : mettre en application les règles religieuses au quotidien, dans son travail et ses projets. Concrètement, cela peut prendre la forme de testaments rédigés en accord avec le droit islamique tout en respectant les règles françaises, ou de dispositifs comme le paiement à terme pour un achat immobilier.
Le notaire, résume-t-elle, « fait avec les outils qu'il a » et les adapte à la situation de chaque client. « Si la particularité, c'est respecter les valeurs et l'éthique, eh bien on fera en fonction, tout en respectant les lois françaises. »
Sakina : une prévoyance obsèques qui compte plus de 5 000 adhérents
Ezzedine Ghlamallah enseigne à la Financia Business School depuis cinq ans. Il dirige SAAFI, un cabinet de conseil en investissement financier et de courtage en assurance, qui a lancé en 2020 Sakina, une solution de prévoyance conçue sur le modèle du takaful, l'assurance mutualiste islamique.
Sakina Funérailles finance les obsèques et le rapatriement des corps vers les pays d'origine des diasporas musulmanes de France. Elle compte aujourd'hui « un peu plus de cinq mille adhérents », de toutes les communautés : marocaine, algérienne, sénégalaise, malienne, yéménite… Des convertis y souscrivent aussi, pour financer non pas un rapatriement mais une inhumation en France.
Son constat rejoint celui des autres intervenants : aucun acteur ne répond seul à tous les besoins. Une multitude d'acteurs apportent chacun une solution, « du financement immobilier jusqu'à l'épargne, en passant par la prévoyance obsèques ».
Le regard de Londres : « Créez des produits universels »
Invité d'honneur de la soirée, Omar Khaliel dirige la Riba Free Foundation, une association caritative britannique qui aide les particuliers à vivre sans intérêts : éducation financière, plaidoyer auprès des communautés et du Parlement, orientation vers des produits sans riba. Il était venu prononcer le discours de la remise des diplômes, à l'invitation de « [son] cher frère » Kader Merbouh, qui enseigne la finance islamique depuis treize à quinze ans. Plus d'une centaine d'étudiants, anciens, actuels et futurs, étaient présents, et plus de vingt-cinq recevaient leur certificat ou leur Executive MBA de finance islamique.
Le Royaume-Uni est « le marché de la finance islamique le plus occidental du monde », où elle existe « depuis trente, presque quarante ans ». Il compte aujourd'hui cinq banques islamiques, deux ou trois « fenêtres » islamiques adossées à des banques conventionnelles, et plus de vingt fintechs qui proposent financement automobile, financement immobilier, placements en actions ou assurance. La France, elle, en est « au début » : une communauté musulmane très importante, mais pas encore l'infrastructure ni les produits.
Pas encore, insiste-t-il. Selon lui, la France pourrait « exploser » sur ce marché dans les cinq à dix ans, en tirant les leçons britanniques, celles des réussites comme des échecs : « Vous apprendrez de nos erreurs beaucoup plus vite », d'autant que la France compte, dit-il, « deux fois plus de population ». L'un des échecs du Royaume-Uni, reconnaît-il, est de ne pas avoir su expliquer au grand public ce qu'apporte réellement la finance islamique.
D'où son principal conseil : ne pas concevoir des produits « juste pour les musulmans ». « Créez des produits universels, qui résolvent des problèmes de société et qui sont commercialement viables pour tous. Alors les gens comprendront la vraie valeur de la finance islamique », qui consiste à veiller à ce que l'économie réelle coïncide avec l'économie morale.
Entreprendre pour s'émanciper
Tako Fofana, experte-comptable spécialisée en fiscalité des groupes de sociétés, a créé il y a quatre ans le cabinet d'expertise comptable et fiscale Mansa Consulting. Elle y accompagne des dirigeants pour « sécuriser » leur entreprise, mais surtout pour qu'ils atteignent les objectifs fixés par leur vision.
Son cabinet repose sur des valeurs qu'elle a choisies, qui sont aussi celles de la finance islamique, et sur tout un écosystème qui les respecte. Avec une idée forte : l'émancipation. Elle a créé son entreprise pour porter sa propre vision du métier d'expert-comptable, mais aussi parce que « l'entrepreneuriat est un moyen de s'émanciper ». La question devient alors : « comment on s'émancipe en étant soi-même ».
Ce qui existe, ce qui manque encore
La finance islamique française couvre-t-elle tous les besoins des musulmans de France ? « Loin s'en faut », répond Anouar Hassoune. Les offres bancaires existent, surtout pour les particuliers (l'achat de la résidence principale en tête) et pour l'épargne ; beaucoup moins pour les entrepreneurs. Les masterclass de l'après-midi devaient donc répondre à trois questions : quel est l'état des lieux des produits ? De quoi les entrepreneurs ont-ils besoin, en financement, en épargne, en conseil ? Et comment conseillers en gestion de patrimoine, courtiers et investisseurs peuvent-ils converger « sur une même plateforme » ?
Il ne cache pas l'obstacle : le contexte de l'Europe continentale est « beaucoup plus fermé, beaucoup plus restrictif, beaucoup plus idéologique qu'au Royaume-Uni ». « Les Anglais nous montrent le chemin, oui, mais ils ont eu des facilitations à un niveau institutionnel que nous n'aurons pas. Il faut faire preuve de créativité et, pour certains d'entre nous, de génie, j'espère. »
Kader Merbouh, directeur du département de finance islamique de la Financia Business School, tire le bilan de la journée. Le financement des entreprises « commence à se structurer » : il existe des solutions sur mesure, mais « on n'arrive pas encore à industrialiser des solutions de financement pour les PME ». Pour l'épargne, en revanche, les offres sont « de plus en plus » nombreuses, comme l'ont montré les gestionnaires de patrimoine et les sociétés de gestion présents ce jour-là.
Et la comparaison avec Londres n'est pas si cruelle : « Nos amis londoniens nous disent qu'on n'a absolument pas à rougir de l'offre entre l'Angleterre et la France. » Le vrai problème est ailleurs : « Les gens n'y pensent pas, et pour certains n'y croient même pas. » La démonstration de la conférence, conclut-il, est qu'à chaque étape, transmission, épargne et financement, il existe des solutions et de plus en plus d'experts pour accompagner : cabinets d'expertise comptable, notaires, avocats, conseillers en gestion de patrimoine.
Reportage vidéo Oumma, tourné le 24 octobre 2026 à la Financia Business School (Paris). Les propos d'Omar Khaliel, tenus en anglais, sont traduits par la rédaction.