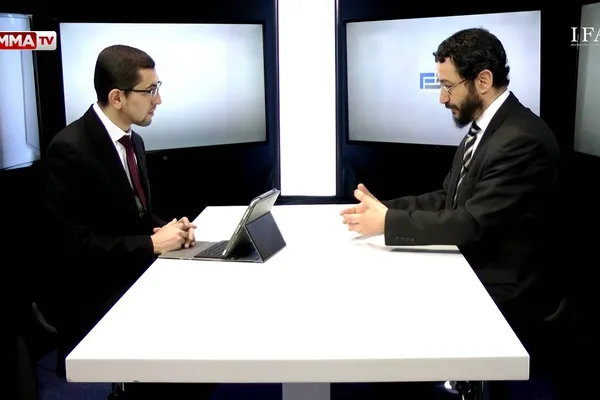
Boubkeur Ajdir reçoit l'enseignant-chercheur Mohamed Bechir Ould Sass pour détailler les fondements éthiques et techniques de la finance islamique.
Oumma TVFinance et éthiqueFinance islamique15:54
1 mai 2014 à 12 h 00
Boubkeur Ajdir reçoit l'enseignant-chercheur Mohamed Bechir Ould Sass pour détailler les fondements éthiques et techniques de la finance islamique.
Transcription intégrale de la vidéo
Boubkeur AjdirBienvenue à vous sur Finance & Éthique, la nouvelle émission sur Oumma TV consacrée à la finance islamique, ou plutôt à l'éthique dans ce monde de la finance qui en a tant besoin.
J'aurai le plaisir de recevoir de nombreux spécialistes et experts pour débattre et discuter de ce que la finance islamique peut apporter ou pas à ce monde de la finance contemporain. Vous aussi vous pouvez contribuer à travers l'e-mail, en nous adressant vos contributions à [email protected], ou bien nous suivre sur notre compte Twitter isla_finance. Aujourd'hui, pour cette première édition, on va planter le décor pour comprendre ce qu'est la finance islamique avec mon invité le professeur Mohamed Béchir Ould Sass. Restez avec nous, à tout de suite.
Mohamed Béchir Ould Sass, bonjour, bienvenue, assalam alaykoum. Merci d'avoir accepté notre invitation.
Alors je vous présente très rapidement à nos téléspectateursvous êtes enseignant à l'université de Strasbourg en droit musulman, spécialiste en finance islamique, membre cofondateur de l'ACERFI, un comité que nous aurons l'occasion de présenter lors d'autres émissions, et puis vous êtes également membre de la Charia Board, là aussi, cet organe spécialisé dédié à la finance islamique. Donc on reviendra également sur tous ces métiers nouveaux de la finance lors de prochaines émissions.
Alors aujourd'hui avec vous je souhaite présenter ce qu'est la finance islamique à nos téléspectateurs. Alors justement première question : quel lien y a-t-il entre l'islam et la finance ?
Mohamed Béchir Ould SassMerci pour cette invitation. D'abord il faut préciser que le lien entre islam et finance n'est pas étrange parce qu'on sait que tout individu libre a des choix et on sait pertinemment que les convictions religieuses, les convictions spirituelles, les croyances influent d'une manière ou d'une autre sur les choix de l'individu, sur ses préférences. Et l'islam dans ce sens propose justement à l'homme un certain nombre de valeurs, un certain nombre de principes, des principes du bon sens pour plus d'équité dans les échanges économiques, financiers, dans les relations humaines en général, plus d'équité et moins d'injustice.
Et c'est dans ce sens aussi que l'on trouve en islam des indications claires pour réfuter la pratique de l'usure ou du taux d'intérêt ex ante, ou bien ce qu'on appelle les taux d'intérêt liés uniquement à l'écoulement du temps.
Donc dans cette perspective-là que l'on a vu émerger une finance nouvelle que l'on appelle une finance islamique.
Boubkeur AjdirTrès bien. Alors justement quels sont ces principes ? Comment pourrait-on définir ce qu'est aujourd'hui la finance islamique ? On sait que ses principes datent donc de la révélation, certainement de l'époque du prophète Mohammed, mais concrètement en quoi consistent-ils ?
Mohamed Béchir Ould SassTrès clairement, la finance dite islamique est une finance qui se structure autour d'une préférence pour l'économie réelle, ainsi qu'une subtile conjugaison entre les logiques financières et les logiques de, liées à des principes éthiques et des principes juridiques du droit musulman, notamment le droit musulman des transactions que l'on appelle fiqh al-mu'amalat.
Donc c'est une finance qui s'est construite, une finance comme je viens de le dire autour d'une préférence pour l'économie réelle, on a cet attachement à l'économie réelle, et en même temps la nécessité de concilier les, les logiques financières, les logiques de la rentabilité financière avec les valeurs éthiques et les principes juridiques de l'islam, et même du bon sens universel pour que la finance soit au service de l'homme et non pas l'inverse.
Boubkeur AjdirAlors trois piliers fondamentaux : donc l'économie réelle, l'éthique avec un grand E si je comprends bien, puisque c'est une éthique universelle, et donc cette spécificité islamique à travers donc le droit musulman des affaires. Vous avez dit en introduction que l'intérêt, le taux d'usure était interdit, effectivement il n'y a pas de riba en finance islamique, mais quelles sont les autres valeurs, les autres principes sur lesquels elle repose ?
Mohamed Béchir Ould SassLes principes de base, c'est la responsabilité. La responsabilité de l'être. La religion musulmane, comme toutes les grandes religions monothéistes, vise à responsabiliser l'homme. Que l'homme soit capable de rendre compte, d'être responsable. Être homme, c'est être responsable.
Et déjà cela dans le, dans le, en fait dans la logique ou dans la pensée islamique, renvoie à la notion de l'istikhlaf.
Boubkeur AjdirDu vicariat, pour...
Mohamed Béchir Ould SassL'istikhlaf. L'être humain est honoré et considéré comme vicaire ou comme lieutenant de Dieu sur terre. Donc ce principe est un principe de base important et ça renvoie justement à cette notion de responsabilité. Être responsable, que ce soit sur le plan individuel ou sur le plan corporate. Une entreprise, une institution bancaire ou financière doit être responsable vis-à-vis des parties prenantes, vis-à-vis de la société dans laquelle elle vit, donc une fois, dans laquelle elle évolue et dans laquelle elle exerce ses activités.
Donc le deuxième principe important, c'est ce, ce refus justement de de de la pratique usuraire. Ce refus de l'usure, de l'usure, du taux d'intérêt ex ante, ce refus du taux d'intérêt qui n'est pas lié à la productivité réelle.
Donc c'est un élément important de chercher d'autres alternatives, et on a trouvé des alternatives de contrats participatifs et autres.
Donc je passe au troisième principe importantcelui de transparence contractuelle. Transparence contractuelle : le droit musulman impose et appelle tous les hommes justement, pas seulement les musulmans, à adopter une transparence contractuelle et à ce titre, il interdit clairement ce qu'on appelle al-gharar, c'est-à-dire l'induction en erreur, induire les autres en erreur, ou bien en fait faire glisser des aléas ou de de de l'opacité au niveau des contrats. Il faut que les contrats soient clairs, précis et que l'objet soit identifiable. Il faut pas packager certains produits et les vendre comme nous l'avons vu au temps des subprimes et la crise subprimes et autres.
Brièvementplus de responsabilité, moins d'usure, c'est-à-dire réfuter l'usure, et plus de transparence contractuelle. À cela s'ajoute, comme je l'ai indiqué dans la, en guise d'introduction tout à l'heure, cette préférence pour l'économie réelle.
Donc en, en, en deux mots, si je voudrais résumer ce que je viens de dire, je vais dire que les principes de la finance islamique, techniquement parlant, s'articulent autour de deux exigences : une exigence pour l'économie réelle, c'est-à-dire qu'il faut que les contrats soient sur des actifs réels, je dis bien réels, y compris des services, réels, c'est-à-dire qu'ils ne soient pas des actifs monétaires, purement monétaires ou fictifs. Il faut pas qu'il y ait de, l'objet du contrat ne doit pas être fictif ou spéculatif.
Boubkeur AjdirTypiquement, vous avez dit, vous avez cité les subprimes dont les sous-jacents étaient de la dette pure et simple. Dans la finance islamique, on ne peut pas avoir ce type de sous-jacent dans un contrat qui peut faire l'objet donc d'une transaction onéreuse, si je vous suis bien ? Donc tout ce qui est actif non réel, typiquement comme une dette, ne peut pas être considéré comme sous-jacent.
Mohamed Béchir Ould SassJustement. Le droit musulman n'encourage pas le, l'endettement ou le commerce des dettes.
Boubkeur AjdirLe commerce de dette, tout à fait.
Mohamed Béchir Ould SassLe commerce des dettes, c'est pour cela j'ai dit dès le départ : c'est une finance qui se structure sur une préférence autour d'une préférence pour l'économie réelle. Et donc en deux mots, il y a cette volonté de construire une finance, je dirais, participative. Donc pour remplacer l'usure, on a dit que l'usure on le réfute, la pratique usuraire, on la remplace par une volonté de partager les risques et d'adopter une approche participative, c'est-à-dire que les banquiers, les financiers se rémunèrent par le biais d'un de des procédures participatives, c'est-à-dire qu'on indexe ou on relie en fait la rémunération financière, la rémunération du capital à la productivité du projet financé. Donc on bascule vers une logique partenariale au lieu d'une logique purement créancière. Et en deux mots, économie réelle, logique participative ou partenariale.
Boubkeur AjdirTrès bien, donc ce qui est effectivement contraire à la logique de prêt, tout simplement à taux d'intérêt dans lequel le prêteur ou le créancier finalement se désintéresse complètement de du succès ou de l'échec de la contrepartie qui emprunte l'argent parce que justement le principe de l'intérêt garantit une rémunération à l'avance. Alors justement dans l'histoire, à quel moment ce système financier islamique est organisé, a-t-il vu le jour ?
Mohamed Béchir Ould SassEn fait les réflexions ou les expériences pour mettre en place un système qui évite la pratique de l'usure ou la pratique du taux d'intérêt, les réflexions dans ce sens ont commencé dès le lendemain de l'interdiction de l'usure, c'est-à-dire l'année 9 de l'hégire, de l'hégire, c'est-à-dire il y a environ 14 siècles maintenant. Dès le lendemain les spécialistes du droit musulman, en fait à l'époque les Sahaba al-Kibar ont commencé à réfléchir sur quelles sont les alternatives possibles. Et sans trop vouloir rentrer dans le détail, je peux vous dire que l'une des expériences qui a attiré mon attention, c'est celle de Abdallah Ibn az-Zubayr. Abdallah Ibn az-Zubayr qui a mis en place dans le premier siècle de l'hégire une maison de financement, en fait ou des prêts sans intérêt et on peut l'appeler la première banque islamique : Zubayr House.
Boubkeur AjdirD'accord.
Mohamed Béchir Ould SassZubayr House à Bassora et dans les grandes agglomérations de l'époque : Bassora, Médine, Damas et La Mecque. Et c'était l'une des premières expériences. Mais si vous voulez concrètement dans l'histoire contemporaine, l'une des premières expériences qui a eu lieu dans ce sens, en fait de proposer des produits financiers ou des produits bancaires sans intérêts ex ante, c'est celle de Malaisie en 1956 ou celle d'Égypte en 1963 dans la vallée du Nil, une expérience initiée par l'économiste Abdelaziz al-Naggar.
Boubkeur AjdirD'accord. Très bien. Et puis après dans les années 70, d'autres grandes institutions également ont vu le jour. Si vous pouvez nous en dire un mot.
Mohamed Béchir Ould SassCe que je viens de dire ce sont les premières Premières initiatives, voilà.
Boubkeur AjdirPremières initiatives, oui.
Mohamed Béchir Ould SassVoilà. Un petit peu plus loin, donc en 1975 précisément, si vous voulez la première banque privée islamique qui existe encore c'est celle de Dubai Islamic Bank qui a été créée par cheikh Lootah en 1975 justement. Et à la même même période, même année presque, il y a eu également la mise en place de la plus grande banque intergouvernementale islamique que l'on appelle Banque islamique de développement, la BID, qui dans ses statuts prévoit justement de rompre avec la pratique classique de l'usure ou du taux d'intérêt et adopte le système islamique basé justement sur des contrats qui excluent le recours aux taux d'intérêt ex ante.
Boubkeur AjdirEt aujourd'hui où est-ce que la finance islamique est la plus développée ?
Mohamed Béchir Ould SassAujourd'hui on peut dire que la finance islamique se développe sur le plan international avec un taux de croissance de 15 à 20 % depuis plusieurs plusieurs décennies déjà. À géométrie variable, bien sûr. Mais on peut dire qu'elle se développe de façon significative dans les pays du Golfe, notamment au niveau des Émirats, de Dubaï, l'émirat de Bahreïn, l'émirat du Qatar, à Doha, et aussi se développe au Koweït bien sûr, et de façon remarquable depuis quelques quelques années de façon remarquable dans les pays du Sud-Est asiatique, notamment en Malaisie et dans le sultanat de Brunei.
Boubkeur AjdirAlors justement...
Mohamed Béchir Ould SassEt sans oublier en Europe aussi, on peut on peut dire que le Premier ministre britannique a en fait...
Boubkeur AjdirDavid Cameron, effectivement, on reviendra sur les récentes déclarations de David Cameron.
Mohamed Béchir Ould SassIl a déclaré qu'il veut faire de Londres une place internationale de la finance islamique. Et il faut justement souligner à juste titre que Londres c'est en fait la place de Londres, l'une des places où la finance, surtout les fonds d'investissement islamiques se développent de façon très significative et très intéressante, ainsi qu'au Luxembourg.
Boubkeur AjdirEt donc la finance islamique n'est pas réservée...
Mohamed Béchir Ould SassEt en France aussi, mais de façon encore...
Boubkeur AjdirLa finance islamique n'est pas réservée aux musulmans et elle s'adresse donc à l'Homme avec un grand H. Simplement vous avez cité effectivement la Malaisie où la finance islamique est très développée. Est-ce que dans cette région du monde la place de l'ijtihad est peut-être un petit peu plus grande pour la finance islamique ou quelle est justement la place de l'effort et de l'évolution, la marge de manœuvre en matière de finance pour le développement de cette finance islamique ?
Mohamed Béchir Ould SassComme je viens de le dire tout à l'heure, en fait la finance islamique est une finance d'abord. D'abord il s'agit d'une finance, c'est pas, c'est une finance qui cherche à se conformer aux préférences spirituelles, éthiques et du bon sens. Globalement c'est dans ce sens-là. Et puis l'ijtihad, ça veut dire l'effort intellectuel. L'effort intellectuel que les jurisconsultes développent justement et emploient pour accompagner l'évolution.
Et on note que grâce justement à l'ijtihad, grâce à ces efforts intellectuels de spécialistes, on a pu accompagner l'évolution et répondre à des problématiques parfois très compliquées. Mais cela ne veut pas dire qu'il faut en fait se laisser aller ou bien il faut pas chercher des ruses ou des subterfuges pour contourner l'interdit. L'objectif n'est pas ça. L'objectif c'est de de faire recours à l'intelligence humaine pour proposer des solutions fidèles à l'esprit de cette finance originale.
Boubkeur AjdirMerci. C'est donc sur ce mot de la fin que nous allons arrêter cette première émission. Je vous dis à très bientôt chers oummanautes pour une nouvelle émission donc consacrée à la finance islamique ou plutôt à l'éthique dans ce monde de la finance qui en a tant besoin.
Publicité
 Vidéo
6 mars 2014
12 octobre 2013
Par Zerouali Mostefa · 10 octobre 2008
Pour laisser un commentaire, connectez-vous.
Calendrier Umm al-Qura, à un jour près selon l’observation du croissant. Tout le calendrier