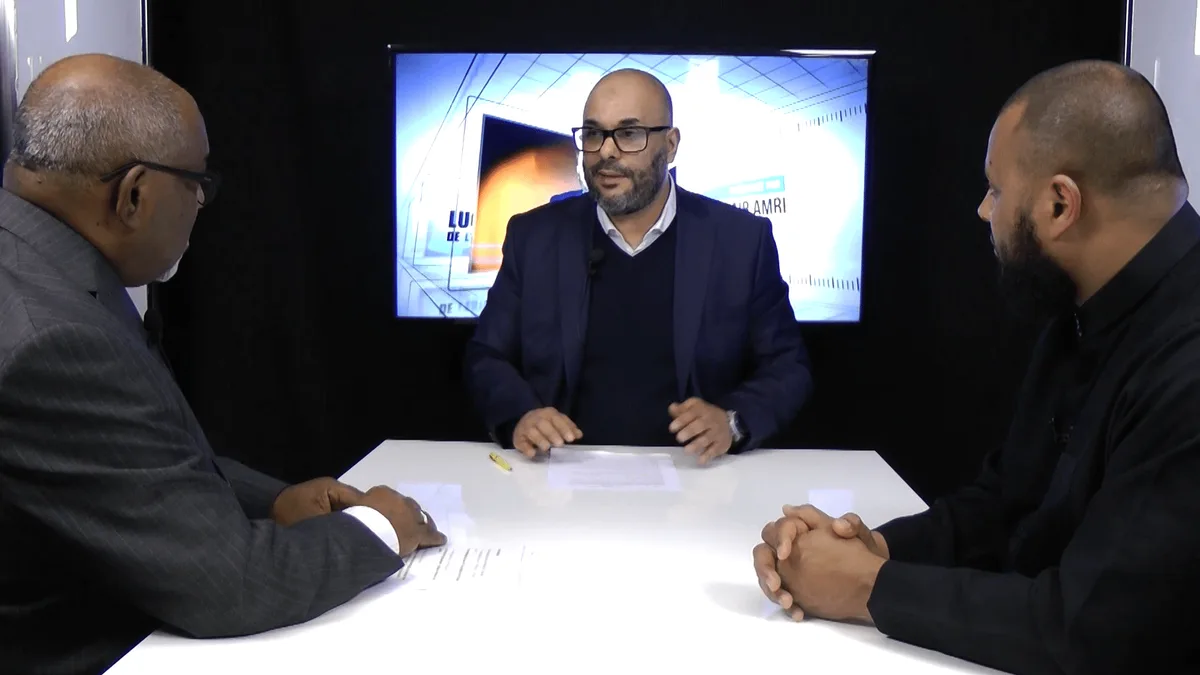
Comment trouver des financements conformes à l'éthique musulmane? est le thème du débat dans l'émission "La lucarne de l'entrepreneur", qui a réuni deux experts de la finance islamique: Anass Pattel et Shakeel Mohamed Omarjee.
Oumma TVLa Lucarne de l’entrepreneurFinance islamique29:02
18 octobre 2012 à 12 h 00
Comment trouver des financements conformes à l'éthique musulmane? est le thème du débat dans l'émission "La lucarne de l'entrepreneur", qui a réuni deux experts de la finance islamique: Anass Pattel et Shakeel Mohamed Omarjee.
Transcription intégrale de la vidéo
Suhail NajmiChers internautes, assalamou alaykoum. Bienvenue pour cette première de l'émission La Lucarne de l'entrepreneur.
Comment financer le développement de son entreprise tout en respectant l'éthique islamique ? Voilà le thème d'aujourd'hui. Pour cela, j'ai deux experts à mes côtés : Anass Patel, fondateur de 570easi, et Chakil Omarjee, membre permanent d'ACERFI.
Messieurs, merci d'avoir accepté notre invitation. Anass, qu'est-ce qu'un sukuk ?
Anass PatelAssalamou alaykoum wa rahmatoullahi wa barakatouh. Bonjour à toutes et à tous. Merci pour votre invitation. Cela montre la démarche toujours active d'Oumma d'essayer d'amener ce sujet, important mais assez compliqué, de façon plus vulgarisée pour le grand public.
La thématique qui nous intéresse porte sur les outils à la disposition de l'entrepreneur pour se développer et trouver des modes de financement conformes à son éthique. Nous avons réussi récemment à lancer un premier sukuk en France, en droit français, totalement ancré dans l'économie réelle. Ce sukuk a été dédié à une PME dans la restauration, la chaîne de franchise Al Farrouj, qui vient de Dubaï.
Un sukuk est tout simplement un titre participatif adossé à un actif réel, dont la rémunération dépend des profits du projet. Du début jusqu'à la fin, nous sommes véritablement dans l'économie réelle, sans créer de valeur extrinsèque : tout est lié à la réalité du projet.
Suhail NajmiExemple : je suis un particulier, j'ai de l'argent de côté et je veux investir dans une entreprise éligible à votre modèle sukuk. J'investis 100 000 euros, pour prendre un chiffre rond. Quel est le retour sur mon investissement ?
Anass PatelCela dépend de plusieurs paramètres, à commencer par votre propre profil. Êtes-vous sensible au risque, ou bien s'agit-il d'un montant qui n'est pas du tout considéré comme de l'épargne et que vous pouvez mettre à contribution, sachant que la rémunération et le remboursement ne sont pas garantis ?
Face à ce profil investisseur, il y a différentes natures de projets. Sur cette première opération, il s'agissait de la restauration. Nous savons qu'aujourd'hui, la restauration, notamment halal, se situe sur un secteur porteur, avec des croissances intéressantes de plus de 15 % par an. Le marché du halal pèse plus de 5,5 milliards d'euros par an. À l'échelle de l'Europe, c'est le plus gros marché pour l'alimentation liée à l'affinité avec la clientèle musulmane.
Ces entrepreneurs, la société Bybars, ont réussi à importer un concept de l'étranger vers la France. Cela témoigne de deux choses : d'abord, le marché français intéresse de grands groupes à l'international ; ensuite, la société Bybars possède l'expertise, avec d'autres concepts de restauration déjà développés, pour obtenir cette carte et la déployer en France.
Suhail NajmiAyant évoqué le halal, faut-il comprendre que si mon activité relève des nouvelles technologies, par exemple en mode start-up, elle ne sera pas éligible à ce sukuk ?
Anass PatelJe demanderai à cheikh de répondre sur les secteurs d'activité éligibles au regard de l'éthique musulmane. Mais pour préciser notre démarche, une fois que le filtre sectoriel est appliqué, c'est-à-dire sans porc, etc., nous ne regardons pas s'il s'agit de nouvelles technologies plutôt que de restauration ou de services. Nous examinons avant tout la maturité du projet : est-il acceptable pour un investisseur, avec un certain historique, au moins trois ans d'existence, permettant d'établir un plan d'affaires réaliste et rassurant pour les investisseurs ?
Suhail Najmi570easi joue donc plutôt un rôle d'organisation du projet, ou comment résumer principalement votre activité ?
Anass PatelDans ce genre de projet, il y a trois grands acteurs. D'abord, les entrepreneurs, porteurs de projets ayant un concept ou une entreprise existante qu'ils souhaitent développer. Ensuite, la partie financière : avec notre expertise en montage financier, nous avons le statut réglementé de CIF, conseiller en investissements financiers, et nous sommes à ce titre en relation avec des investisseurs. Enfin, la partie juridique réunit les juristes en droit français et les juristes en droit musulman.
Suhail NajmiCela me permet de faire la liaison avec Chakil Omarjee. Quel est votre rôle au sein d'ACERFI ?
Chakil OmarjeeAssalamou alaykoum wa rahmatoullah. Je vous remercie pour votre invitation.
Avant de répondre à votre question, pour rebondir sur ce qu'Anass vient de dire, c'est l'occasion de souligner que la finance islamique ne reste pas purement théorique. Ce produit permet de montrer qu'elle peut très rapidement devenir pratique en France, comme elle l'est déjà dans d'autres pays.
Dans le montage de ce sukuk, comme pour d'autres produits dits Shariah-compliant, notre rôle consiste d'abord à assister les structureurs, en l'occurrence 570easi, dans le montage du produit, en particulier sur la conformité à la Shariah. Nous les accompagnons afin qu'à l'issue du processus, un comité éthique, le Shariah board, réunisse ses membres pour valider officiellement le produit.
Le deuxième rôle intervient pendant la vie du produit. Une fois le produit lancé, nous ne nous contentons pas d'une validation initiale : des audits très réguliers sont menés pour s'assurer que le produit demeure dans le cadre de la Shariah, et donc halal pour les investisseurs et les épargnants.
Suhail NajmiTout en restant conforme, du point de vue de la législation et des autorités de réglementation, au cahier des charges et au cadre imposé.
Chakil OmarjeeBien sûr. Nous évoluons toujours dans deux cadres, et c'est ce qui est extrêmement intéressant : le cadre législatif français et le cadre de la Shariah. Malgré ce que certains aiment mettre en avant à propos de ce terme, la Shariah est une voie et une éthique que les musulmans mettent en application dans tous les aspects de la vie. Nous parlons ici d'un aspect précis, économique, financier et sociétal, car la portée est bien plus profonde. Le cahier des charges imposé aux structureurs, à 570easi, consiste à respecter les critères de la Shariah pour garantir la conformité halal du produit fini.
Suhail NajmiMerci pour ces précisions utiles. Anass, vous souhaitiez réagir ?
Anass PatelIl est intéressant de souligner les convergences et les synergies entre le droit français et le droit musulman. Le droit français est par nature protecteur pour le consommateur : il impose des règles claires et transparentes pour éviter les incertitudes, les litiges et l'aléa. Cela rejoint pleinement l'éthique musulmane et ses grands principes, que les internautes connaissent certainement : l'absence d'enrichissement sans cause (pas de riba), l'absence d'aléa dans les contrats (pas de gharar) et le refus de la spéculation (pas de maysir). De nombreux juristes français, universitaires comme praticiens, ont montré que ces principes sont repris à leur compte et existent de longue date dans le Code civil.
Nous disposons ainsi d'un cadre réglementaire et juridique français ouvert et compatible. C'est à nous, entrepreneurs financiers et acteurs de l'économie réelle, de nous regrouper pour proposer des projets, imaginer des activités fondées sur ce cadre réglementaire français, et réaliser au mieux nos plans de développement auprès de la clientèle.
Suhail NajmiQuelle est la rentabilité moyenne pour un investisseur sur un sukuk ? Quels revenus reçoit-il en contrepartie ? Il existe aussi une notion de risque : on peut obtenir un revenu comme ne pas en percevoir.
Chakil OmarjeeJe laisserai Anass répondre sur la partie financière. Ce que j'aimerais mettre en avant est au cœur de l'actualité : les observateurs soulignent aujourd'hui que nous nous sommes éloignés de l'économie réelle. La finance islamique, par sa définition même, vise précisément à reconnecter la finance et l'économie réelle.
Le sukuk, lorsqu'il est bien conçu, en constitue un exemple très intéressant. À la différence d'une obligation (bond), le sukuk est adossé à un actif tangible : il y a un actif sous-jacent, il ne s'agit pas d'un prêt ou d'un emprunt. De plus, les profits, l'équivalent des coupons obligataires, sont indexés sur les résultats de l'entreprise ou de l'actif financé. L'apporteur de capitaux s'investit pleinement dans le projet ou l'entreprise.
Ce schéma de partage des risques proposé par la finance islamique se révèle particulièrement pertinent dans la situation actuelle, en temps de crise, où la finance s'est déconnectée de l'économie réelle. Cela offre une piste de réflexion pour rétablir ce lien.
Suhail NajmiAnass, sur les chiffres ?
Anass PatelLe positionnement du sukuk, ce titre participatif, se situe à la jonction avec l'action. Une action confère un droit direct sur le capital d'une société : c'est un titre de capital, plus risqué, dont le retour sur investissement attendu selon les pratiques du marché se situe autour de 10 à 15 % de rendement sur le capital.
Suhail NajmiC'est supérieur à l'immobilier, il s'agit d'un autre type d'investissement.
Anass Patel10-15 %, parce qu'on est totalement en risque et on a le risque de défaut de la société, avec tout ce que ça implique comme aléa moral. De l'autre côté, à l'opposé, vous avez effectivement les obligations. Aujourd'hui, les obligations sont perçues comme des titres non risqués, garantis par l'émetteur. Les emprunts restent quelque part dans cette catégorie-là : vous êtes sur des taux assez faibles, entre 4 et 5 %.
Finalement, qu'est-ce que va faire le sukuk ? Il va dire : nous prenons une certaine éthique. Comment peut-on justifier une rémunération ? Elle n'est pas justifiée par un taux fixe, comme un intérêt ou un coupon obligataire. De plus, notamment dans les PME, ce que ne veulent pas les entrepreneurs, c'est être dilués dans le capital et donc perdre le pouvoir. Ce qu'ils veulent, c'est un financement participatif, non pas au niveau des actions, mais au niveau des actifs et des projets.
Ce qu'on va faire, c'est justement de faire concorder le profil de risque et le profil de profit de l'entrepreneur avec l'appétit et le profil des investisseurs. On se situe exactement entre ces fourchettes. C'est d'autant plus important aujourd'hui que cela répond à un vrai besoin des PME, et ce, quels que soient les porteurs de projets, qu'ils soient musulmans ou pas, qu'ils soient dans le domaine de l'alimentation ou dans des secteurs plus avancés.
Les études économiques le montrentil y a un vrai problème de financement bancaire. Pour des raisons prudentielles, les banques se démarquent du financement en risque des PME et se tournent plutôt vers les grands groupes. Les PME recherchent donc une alternative, et le sukuk en constitue une très bonne. On se trouve en dehors du financement bancaire, tout en ayant un financement totalement adossé à des actifs réels, en plein dans l'économie réelle. Avec cet alignement d'intérêts, il n'y a pas de spéculation : on parie véritablement sur une activité tangible. De plus, on peut y participer, notamment par son expertise. C'est ce que l'on voit de plus en plus : des entrepreneurs qui ont réussi accompagnent les nouveaux.
Suhail NajmiDonc le chiffre que je retiens, dans la fourchette entre 5 et 15, c'est 8-10 %.
Anass PatelAprès, encore une fois, cela dépend des marchés. Quand on regarde le marché des PME, c'est un marché énorme : plus des deux tiers des volumes et de la création d'emplois viennent des PME. En France, nous avons très peu de grands groupes, à peine 2 000 ; les 2 autres millions sont des PME selon les définitions.
Suhail NajmiJustement, ma question du début, c'était : les start-up ne sont donc pas éligibles, dans la mesure où une start-up nécessite un investissement initial et où les revenus n'arrivent en général qu'au bout de 2 à 3 ans ? C'est à partir de là qu'on crée son activité, qu'on la rend lisible, que les premiers revenus sont générés et qu'on commence à être bénéficiaire. Dans les business plans, c'est classiquement une période assez courante. Cela veut-il dire que vous ne prenez pas les projets de création d'entreprise ou de concept nouveau, au sens où aucune activité n'a été créée auparavant ?
Anass PatelNous ne sommes effectivement pas dans le capital-risque. Le capital-risque concerne les start-up et les créations d'entreprises. En revanche, l'exemple que nous avions pris pour ce premier sukuk avec Al Farrouj portait bien sur la création d'un nouveau concept. La différence, c'est que le projet a été porté par une société déjà existante, qui avait une dizaine d'années d'expérience, qui maîtrisait la chaîne de valeur ajoutée dans l'approvisionnement et la certification de la restauration, avec des personnes dotées d'une vraie expertise. Ils se sont lancés dans un nouveau concept tout en ayant une structure qui rassurait les investisseurs. Nous ne sommes donc pas contre les nouveaux concepts, mais nous ne faisons pas de capital-amorçage ni de capital-risque.
Chakil OmarjeeLe sukuk n'est pas quelque chose de nouveau : cela existe depuis pas mal d'années déjà. En France, tout est toujours nouveau, mais à l'échelle mondiale, les sukuk ne s'adressent pas seulement aux PME ou aux entreprises. Des sukuk ont été émis, si je puis utiliser ce terme, pour financer des infrastructures, notamment à Dubaï ou dans d'autres pays : des ports, des aéroports, où l'actif repose sur des infrastructures d'État. Cela ouvre de nombreuses perspectives sur l'utilisation potentielle d'un sukuk. Ici, nous sommes dans le cadre d'une PME, mais l'instrument peut s'appliquer à bien d'autres domaines, par exemple pour financer les infrastructures d'un gouvernement.
Suhail NajmiQuel est l'avenir du sukuk ? Comment va-t-il évoluer en tant que produit ? Va-t-il se bonifier, si je puis dire, ou y aura-t-il des variantes ?
Anass PatelC'est une très bonne question. À l'échelle mondiale, dans le développement de l'industrie de la finance islamique, le sukuk est clairement le produit phare, le produit vedette que tout le monde souhaite. Nous sommes à plus de 100 milliards d'émissions. Chaque année, cela progresse beaucoup dans le Golfe et dans les pays asiatiques, mais des places comme Londres et le Luxembourg accueillent également des émissions de sukuk, dont certains y sont cotés.
Malheureusement, en France, malgré de nombreux efforts en ce sens, il y a eu pour l'instant très peu de réussite. Nous sommes heureux de contribuer à ce mouvement. C'est un outil qui a un véritable avenir, parce qu'il s'inscrit fondamentalement dans cette perspective de redonner du sens à la finance, de l'adosser à l'économie réelle, tout en contribuant à la création d'emplois et de valeur sur le terrain.
Chakil OmarjeePour rebondir sur les chiffres donnés par Anass, j'aimerais citer le cheikh Taqi Usmani, qui est intervenu au Forum de Davos il y a deux ans pour recadrer le marché mondial du sukuk. C'est un outil formidable lorsqu'il est bien utilisé. Chez ACERFI, nous serons très rigoureux pour que le sukuk reste ce qu'il est et ne soit pas employé à tort et à travers. Demain, on ne doit pas pouvoir prendre une simple obligation, passer du blanc sur le mot « obligation » et y ajouter de jolies paillettes, un minaret et un croissant.
Suhail NajmiÀ l'instar de ce qui se fait malheureusement dans le halal ?
Chakil OmarjeeC'est exactement ce que je voulais dire : nous serons très regardants là-dessus. Nous ne voulons pas que la finance islamique connaisse les mêmes dérives que le halal. La finance islamique est un sujet technique ; tout le monde ne peut pas appréhender les soubassements juridiques ou financiers d'un contrat, car il s'agit bien de finance. Sur le marché du halal, des acteurs ont lancé des produits prétendument halal, qui ne l'étaient pas en réalité, simplement parce qu'ils trouvaient des personnes prêtes à apposer une mention ou à délivrer des certifications.
En finance islamique, le risque est extrêmement important. On commence d'ailleurs à le constater avec des entreprises qui souhaitent aller trop vite et obtenir les avantages sans les inconvénients. Nous affirmons d'abord que le marché et les musulmans ne sont plus dupes : n'importe qui ne peut pas valider des produits de finance islamique, il y faut de l'expertise et de l'expérience dans le secteur. Ensuite, lorsqu'on propose des produits étiquetés halal, le consommateur doit jouer son rôle. Les musulmans doivent se demander qui a validé le produit et quelles sont les expertises mobilisées. Il ne suffit pas de présenter une fatwa signée par telle ou telle personne pour conclure que la conformité est acquise.
Suhail NajmiOu le consommateur éthique.
Chakil OmarjeeLe consommateur éthique, bien sûr, doit pouvoir jouer son rôle, interroger ces certifications et questionner ces produits.
Suhail NajmiAnass, sur combien de dossiers travaillez-vous en ce moment ? Au-delà de Bybars, d'autres projets sont-ils à l'étude ?
Anass PatelBien sûr. Nous sommes largement sollicités sur différents projets, dans des secteurs variés : la restauration, qui demeure importante, mais aussi les hautes technologies ou les écotechnologies.
Suhail NajmiCombien de dossiers avez-vous en cours en ce moment ?
Anass PatelNous avons plusieurs dizaines de dossiers en cours. L'expérience de cette première opération nous montre qu'il faudrait peut-être passer d'un montage projet par projet, où l'on fait correspondre des investisseurs avec un entrepreneur, à une plateforme, potentiellement sur Internet, exploitant les nouvelles techniques de crowdfunding. Ce financement participatif permet d'intervenir directement sans intermédiation, en reliant directement les investisseurs aux porteurs de projets.
Suhail NajmiAvec des petites mises souvent, c'est ce que l'on entend.
Anass PatelDes mises de 10 000, par exemple. Mais comme les petits ruisseaux font les grandes rivières, c'est une piste à explorer.
Suhail NajmiD'accord.
Chakil OmarjeeL'intermédiation bancaire n'est pas à exclure non plus. J'espère qu'un jour les banques françaises vont se réveiller et comprendre qu'il y a un marché à prendre. Sinon, des groupes étrangers s'installeront et prendront la place. Il y a de très nombreux consommateurs potentiels de finance islamique en France. Aujourd'hui, pour des raisons qui n'ont strictement rien à voir avec la finance ou l'économie, les acteurs financiers français manquent de pragmatisme : ils s'arrêtent à d'autres considérations et refusent de voir ce potentiel. C'est leur problème. Le risque est qu'ils passent à côté de formidables relais de croissance.
Suhail NajmiC'était ma question pour Anass, et Chakil pourra compléter. Quelles sont aujourd'hui en France les institutions, légales ou financières, qui regardent la finance islamique comme une opportunité, avec lesquelles vous interagissez, menez des réflexions communes ou testez certains modèles ?
Anass PatelC'est effectivement un point important. Aujourd'hui, aucun acteur n'ignore le sujet, qu'il s'agisse des banques, des assureurs ou des fonds d'investissement. Tout le monde l'étudie et il existe des projets dans les cartons. Cependant, leurs retours soulèvent 3 problèmes : ce marché manque de visibilité, de crédibilité perçue et de durabilité assurée.
Permettez-moi une analogie avec la voiture électrique, dans l'actualité du Salon de l'automobile. Quel est le problème de la voiture électrique ? Les meilleurs experts se sont penchés sur la question, au sein d'une industrie automobile centenaire qui dispose de bases de données et d'un recul historique. Pourtant, les spécialistes peinent aujourd'hui à déterminer s'il s'agira d'un marché de niche ou d'un marché développé : les prévisions oscillent entre quelques pourcents, 4 à 5 %, et des estimations plus optimistes comme celle de Renault, à 15-20 %. Nous rencontrons exactement la même problématique pour la finance islamique : s'agit-il d'un marché de niche ? Doit-il être tiré par la demande ou par l'offre ? Nous manquons encore de lisibilité.
Deuxièmement, les acteurs nous disent« Mais on n'a pas forcément de crédibilité », et le consommateur est le premier à témoigner. Quelqu'un qui nous a toujours proposé des produits conventionnels, comment tout d'un coup peut-il faire des produits conformes à une certaine éthique ? C'est exactement comme le constructeur automobile qui a toujours fait des moteurs thermiques polluants : comment tout d'un coup peut-il, par souci vertueux...
Suhail NajmiDe mon point de vue, d'un point de vue de lecture marketing, j'ai envie de dire que HSBC n'a pas de mal à ouvrir une division, comme Amanah, avec des produits compliant.
Anass PatelCe n'est pas forcément le bon exemple, parce qu'ils viennent d'arrêter toute la partie finance islamique sur le retail. Mais juste pour continuer : il y a un problème de visibilité, de crédibilité, et ensuite de durabilité. Regardez l'électrique. Aujourd'hui, on se pose la question : est-ce que la technologie des batteries électriques est la bonne technologie ? N'a-t-on pas un problème de fin de cycle sur le tout-thermique ou le tout-électrique ? Parce que l'électrique repousse le problème vers les centrales, etc. On a donc besoin d'avoir un produit d'une prochaine génération. C'est là que l'éthique est fondamentale : elle permet d'éclairer un peu les motivations des uns et des autres et d'aller vers un cycle plus vertueux et plus durable.
Suhail NajmiÉvidemment, je ne vous demanderais pas de parier sur l'avenir, parce que personne ne le connaît. Mais pensez-vous que dans 12 à 24 mois, au vu du travail qui a dû être fait dans les cellules de R&D de ces différentes banques, elles vont toutes, ou à un moment donné l'une d'entre elles va accoucher d'un produit dont elle serait la seule garante ?
Anass PatelPour répondre rapidement là-dessus, je pense que les choses vont se faire par étapes. Inéluctablement, on ne peut pas demander à une grande institution financière de se lancer dans un marché qu'elle ne comprend pas, qu'elle ne maîtrise pas, et qui est encore peut-être un peu trop balbutiant.
Encore une fois, il y a un problème de lisibilité. C'est là que le consommateur, musulman ou pas, doit quelque part s'exprimer, formuler son attente, montrer qu'il attend des réponses et des alternatives par rapport à son éthique.
Du côté de l'offre, les banques et les assureurs feront certainement des prototypes et des projets intermédiaires. Potentiellement, cela passera par un détour de la France vers le Maghreb, parce qu'aujourd'hui ces marchés sont en train de s'ouvrir. Des gouvernements sont plutôt favorables à cette conformité à l'éthique musulmane et mettent en place un cadre réglementaire plus accueillant.
Certainement, les banques françaises, qui sont très expertes en la matière, s'y investiront. Il ne faut pas se tromper : même si elles ne sont pas connues pour cela en France, dans d'autres parties du monde, les banques françaises sont à la pointe de l'industrie de la finance islamique et reçoivent souvent des récompenses en la matière. Peut-être que cela passera par le Maghreb pour revenir ensuite sur la France.
Suhail NajmiChakil Omarjee.
Chakil OmarjeeJe suis intimement persuadé que le consommateur a un rôle à jouer. Aujourd'hui, chacun d'entre nous est un consommateur des banques, nous avons tous plus ou moins un compte bancaire. Il faut au moins exprimer la demande.
Lorsqu'on s'adresse aux acteurs des institutions bancaires, la réponse qu'ils nous donnent est la suivante : « Oui, mais personne n'exprime cette demande, tout le monde se complaît dans le système. » Ce que je veux dire, c'est que la personne qui souhaite avoir de la finance islamique doit, au moins une fois dans sa vie, prendre rendez-vous avec son conseiller bancaire et lui demander : « Quand est-ce que vous allez me proposer des produits éthiques, des produits de finance islamique ? »
Ces interlocuteurs prendront alors conscience de la demande. Aujourd'hui, on a l'impression que d'un côté, des gens souhaiteraient cette offre, les musulmans et ceux qui veulent être clients de la finance islamique, et de l'autre côté, les institutions financières affirment que la demande n'arrive pas.
Lorsque nous pourrons effectivement exprimer cette demande, les institutions bancaires passeront outre leurs blocages et pourront commencer à proposer ces produits.
Suhail NajmiEn tout cas, vous êtes la preuve que vous avez une activité, avec des dizaines de dossiers, ce qui montre une vraie demande sur le terrain, et tout cela est plutôt salutaire.
Anass, je vous remercie beaucoup pour cette participation à cette première émission de La Lucarne de l'entrepreneur. Nous ne manquerons pas de vous inviter pour d'ultérieures émissions autour de la même thématique.
Chakil Omarjee, je vous remercie beaucoup également pour votre participation. On peut bien entendu aller sur vos sites acerfi.org et 570easi.com, sans aucun problème, pour continuer à apprendre et prolonger la conversation. Barakallahu fik, wa salamou alaykoum wa rahmatoullah. Merci à vous, à très bientôt.
Publicité
 Vidéo
Avec Mustapha Bahman · 9 juin 2026
 Vidéo
Avec Usman Khalid · 13 octobre 2025
25 février 2025
Pour laisser un commentaire, connectez-vous.
Calendrier Umm al-Qura, à un jour près selon l’observation du croissant. Tout le calendrier